
セブン‐イレブン、ローソン、ファミリーマートの公式案内で確認した原付向けの店頭サービスは、自賠責保険です。相手の車を傷つけたときの賠償や、自分のけがにも備えたいなら、原付向けの任意保険を保険会社や代理店に確認します。


コンビニで入れる原付の保険は自賠責
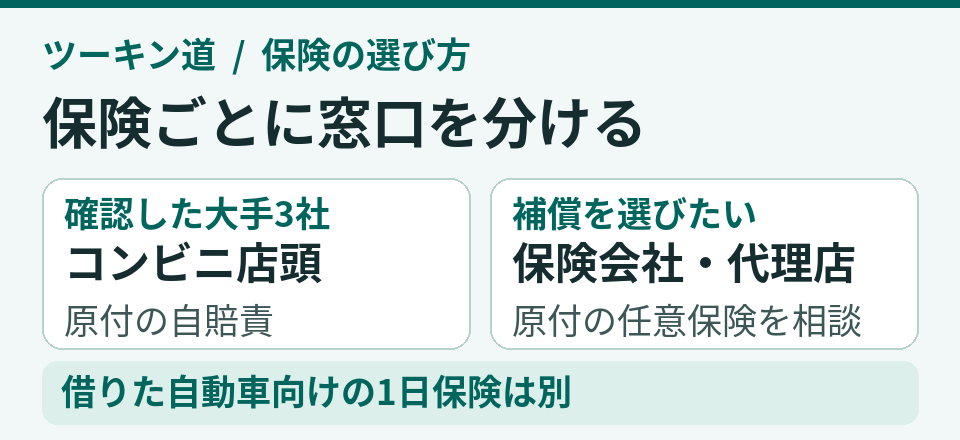
セブン‐イレブン、ローソン、ファミリーマートの案内で「バイク自賠責保険」と書かれているのは、自賠責の申し込みです。ファミリーマートで以前扱っていた任意保険「原付スーパーガード保険」は、同社の告知によると取り扱いを終了しています。コンビニで案内される借りた自動車向けの1日保険は、原付向けの任意保険とは別です。たとえばローソンの1日自動車保険では、二輪自動車・原付は対象外です。
任意保険料をコンビニで払うことはできますか? 保険会社に申し込んだあと、支払いだけをコンビニでできる商品もあります。たとえばアクサのバイク保険では、払込番号や払込票を使ったコンビニ払いが案内されています。店頭で任意保険に申し込めるという意味ではありません。支払った時点から補償されるとは限らないので、支払期限と補償開始日時を別々に確認してください。
自賠責を更新するなら、手元の証明書で満期を確かめてから手続きします。コンビニ別の自賠責の加入手順と、自賠責の期間別料金と加入前の確認事項も参照できます。
自賠責では補償されない事故は?
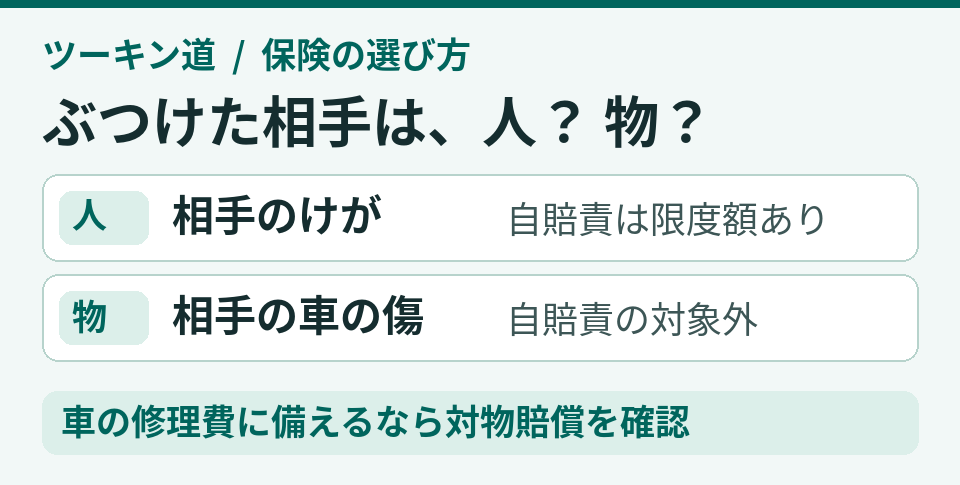
自賠責は加入が義務づけられており、事故で他人を死傷させたときの損害を、決められた限度額まで補償します。たとえば、駐車中の車に接触して車だけを傷つけた場合、修理費は自賠責の対象外です。任意保険を選ぶときは、事故の例を挙げて補償を確認すると違いが分かります。国土交通省「自賠責保険・共済」FAQ
| 事故の例 | 自分の自賠責 | 任意保険で確認 |
|---|---|---|
| 相手にけがをさせた | 限度額まで補償 | 対人賠償 |
| 相手の車や塀を壊した | 対象外 | 対物賠償 |
| 単独で転倒して自分がけがをした | 対象外 | 単独事故でのけがの補償 |
| 自分の原付が壊れた | 対象外 | 車両補償の有無と条件 |
任意保険や特約に入れば、右の項目がすべて付くわけではありません。自分が必要とする補償を選び、対象となる事故を確認します。
任意保険の加入先は、自動車保険があるかで考える
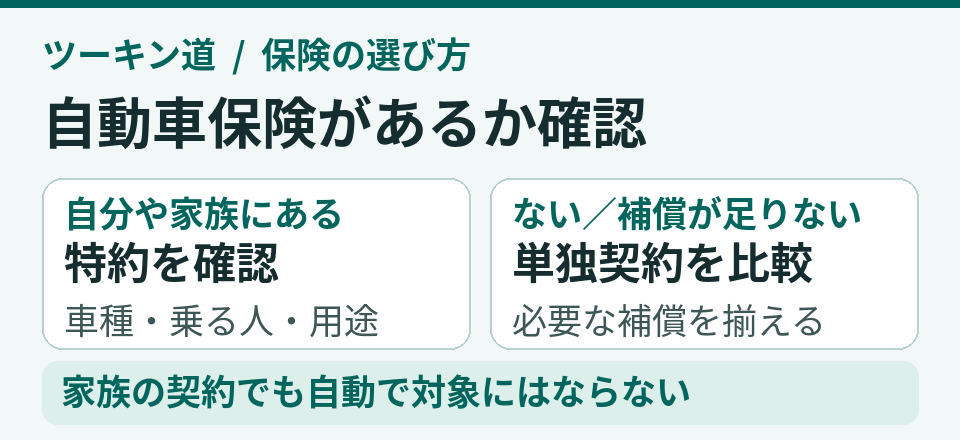
自分や家族が自動車の任意保険に入っているなら、まず、その会社や代理店に「この原付を通勤に使います。ファミリーバイク特約の対象になりますか」と聞きます。家族の契約があっても、自分が補償対象とは限りません。車種と乗る人を伝え、単独で転倒したときのけがまで補償されるかを確認してください。たとえば三井住友海上の特約には、自分のけがに関する複数の型があります。
使える自動車保険がない、または特約では必要な補償を付けられないなら、車種を対象とする単独のバイク保険を探します。特約と単独の保険で迷ったときは、相手への賠償、自分のけが、故障時のサポートを分けて比較します。補償の有無や、使える条件は契約ごとに確認します。日本自動車工業会「ファミリーバイク特約」の解説
通勤を始める前に確認する4項目
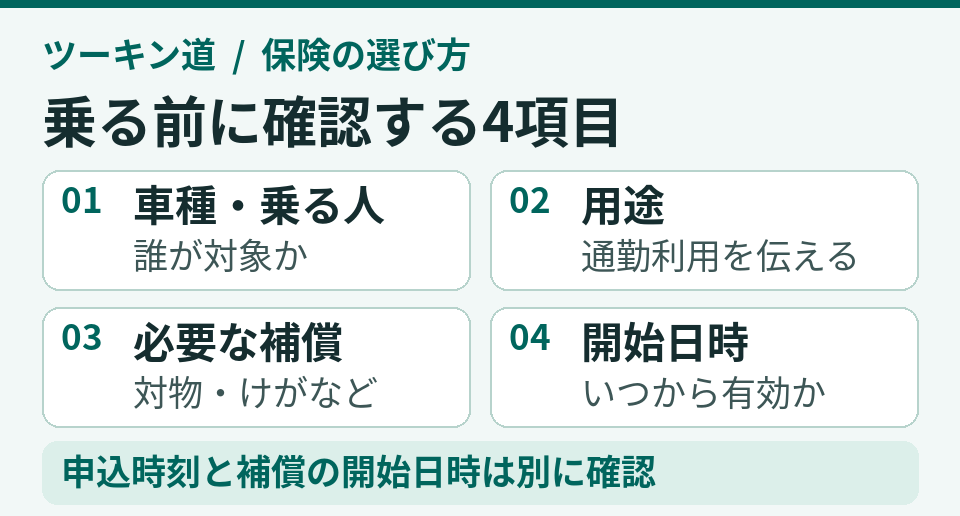
- 車種と乗る人:車種名と、実際に運転する人を伝える。
- 使い方:通勤に使うことや頻度を伝え、その使い方で補償されるか聞く。
- 補償の範囲:対物賠償、単独転倒時のけが、ロードサービスなど必要な項目と、対象外になる条件や自己負担額を確認する。
- 補償の開始日時:申し込み時点から有効と考えず、自賠責と任意保険それぞれの開始日時を確認する。
通勤で使う原付の任意保険を探しているなら、車種名を手元に用意して、いまの自動車保険の窓口に特約の対象か聞くところから始めましょう。使える契約がなければ、原付を扱うバイク保険の窓口に確認してください。
